Casas y negocios
Seguro de inundación en Long Island y todo Nueva York
Las pólizas de casa y de negocio no cubren inundación. Sea en la costa sur, cerca de una bahía o en una zona baja del interior, puedo comparar pólizas del NFIP y privadas para usted.
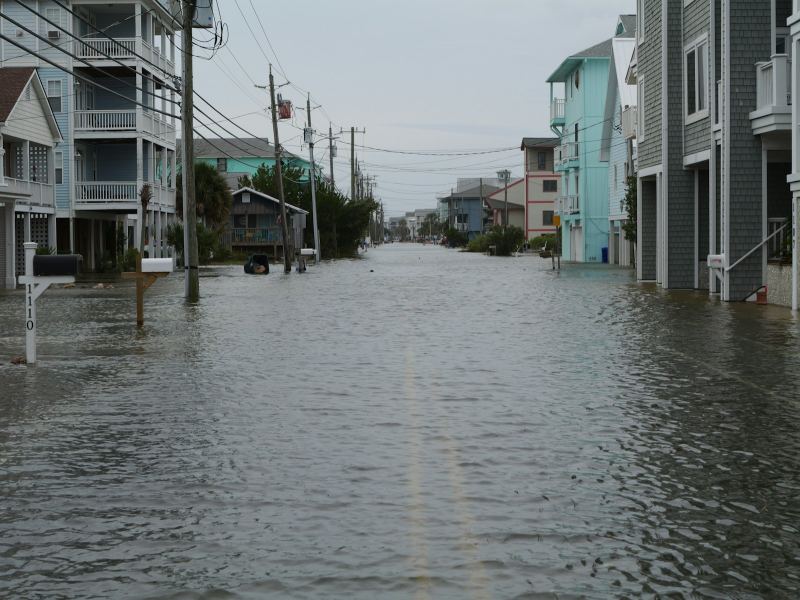
Calle residencial inundada.
Quién debería mirarlo
Quién debería revisar el seguro de inundación
La inundación no es solo un problema de la costa. La lluvia fuerte, la marejada y un drenaje desbordado pueden inundar casas lejos del agua, y quienes están fuera de las zonas de alto riesgo presentan buena parte de los reclamos.
- Dueños de casa en las costas sur y norte de Long Island
- Casas y negocios cerca de bahías, canales y arroyos
- Dueños con una hipoteca que exige cobertura de inundación
- Inquilinos que quieren proteger sus pertenencias
- Dueños de unidades en sótano o en planta baja
- Negocios en zonas comerciales bajas
Nueva York en particular
El seguro de inundación en Nueva York
La mayoría de las pólizas del NFIP tienen un periodo de espera de 30 días antes de empezar, con algunas excepciones, como una hipoteca nueva. No espere a que anuncien una tormenta.
Con el sistema de precios actual del NFIP, la prima refleja el riesgo de inundación de cada propiedad, no solo la zona. Los certificados de elevación y las medidas de mitigación todavía pueden ayudar en algunos casos.
Qué cubre
Opciones de póliza
El NFIP tiene respaldo del gobierno federal. Las aseguradoras privadas pueden ofrecer límites más altos o coberturas diferentes.
- Edificio NFIP
- La estructura y sus sistemas, hasta los límites del programa.
- Contenido NFIP
- Sus pertenencias, compradas por separado.
- Inundación privada
- Posibles límites más altos, opciones de costo de reemplazo y otras características.
- Inundación en exceso
- Límites adicionales sobre una póliza NFIP para casas de más valor.
- Inundación comercial
- Cobertura para edificios y contenidos de negocios.
- Límites en sótanos
- Qué se cubre y qué no bajo el nivel del suelo.
Una cotización no es cobertura. Nada queda vigente hasta que la aseguradora lo confirme por escrito; conserve su póliza actual hasta entonces.
Lo que necesito para cotizar
- Dirección de la propiedad y tipo de cimientos
- Certificado de elevación, si lo tiene
- Si tiene sótano
- Lo que exige la hipoteca en inundación
- Límites que quiere para el edificio y el contenido
- Reclamos de inundación anteriores
Por favor no me envíe su número de Seguro Social, su fecha de nacimiento ni datos bancarios o de tarjeta. No los necesito para empezar.
Cómo me pagan
Cuando usted compra una póliza por medio de mí, la aseguradora me paga una comisión. El monto puede variar según la aseguradora y el producto. También puedo recibir otra compensación de las aseguradoras, como bonos que dependen de cuántas pólizas coloco con ellas.
No cobro por cotizar. Si alguna vez cobrara un cargo en una póliza, usted recibiría un acuerdo de cargo por escrito para firmar antes de comprar. La prima la factura y la cobra la aseguradora.
Puede pedirme los detalles de mi compensación cuando quiera, y recibirá mi aviso por escrito antes de llenar la solicitud.
- Corredor
- Anthony Yanza Tomala, corredor de seguros con licencia, Estado de Nueva York
- Licencia
- 1986535
- NPN
- 22297253
- Oficina
- Yanza Brokerage Group
139 N Ocean Ave, Suite 204, Patchogue, NY 11772
Otros seguros para su casa
La inundación va junto al resto de la cobertura de su propiedad.
- Seguro de casaCosto de reconstrucción, deducible de viento y lo que la inundación deja fuera.
- Seguro para dueños que rentanEl edificio, la renta perdida y la responsabilidad civil de una propiedad de renta.
- Seguro sombrilla (umbrella)Responsabilidad adicional sobre los límites de su casa y su auto.
- Seguro de propiedad comercialEdificios de negocio, contenidos y equipo.
Preguntas sobre seguro de inundación
Respuestas cortas a lo que más me preguntan.
¿El seguro de casa cubre inundaciones?
No. La inundación está excluida de las pólizas de casa y de propiedad comercial. Necesita una póliza aparte.
¿Hay periodo de espera?
La mayoría de las pólizas del NFIP empiezan 30 días después de la compra, con algunas excepciones. Las privadas pueden tener periodos más cortos.
¿Necesito seguro de inundación si no estoy en zona de alto riesgo?
No es obligatorio, pero muchos reclamos vienen de fuera de esas zonas. Le ayudo a decidir si tiene sentido para su casa.
¿El seguro de inundación cubre mi sótano?
La cobertura bajo el nivel del suelo es limitada, normalmente a cosas como la caldera, el calentador de agua y el sistema eléctrico, no a paredes terminadas ni contenido.
¿Cuál es la diferencia entre NFIP y privado?
El NFIP tiene respaldo federal y límites fijos. El privado puede ofrecer límites más altos y otras funciones, según la aseguradora.
No espere al pronóstico
Mándeme su dirección y comparo opciones del NFIP y privadas.